Die E-Rechnung ist eigentlich längst da. Seit dem 1. Januar 2025 müssen Unternehmen in Deutschland grundsätzlich in der Lage sein, elektronische Rechnungen zu empfangen.
Für Reparatur- und Servicebetriebe dürften 2027 und 2028 jedoch die entscheidenden Jahre werden. Denn dann laufen die Übergangsregelungen für die Ausstellung von Rechnungen schrittweise aus.
Wer heute Rechnungen als PDF erzeugt, per E-Mail verschickt und damit das Thema E-Rechnung hier erledigt hält, sollte deshalb genauer hinschauen.
Denn eine PDF-Rechnung ist keine E-Rechnung im Sinne der neuen Vorschriften.
Gerade Reparaturbetriebe müssen unterscheiden, für wen sie arbeiten. Eine Rechnung an einen privaten Waschmaschinenbesitzer ist etwas anderes als die Abrechnung einer Garantiereparatur mit einem Hersteller oder einer Leistung für einen gewerblichen Auftraggeber.
Was ist überhaupt eine E-Rechnung?
Seit dem 1. Januar 2025 gilt eine neue Definition.
Eine E-Rechnung muss in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen werden und eine elektronische Verarbeitung ermöglichen.
Ein normales PDF erfüllt diese Voraussetzung nicht.
Zu den in Deutschland verbreiteten zulässigen Formaten gehören insbesondere:
- XRechnung
- ZUGFeRD ab Version 2.0.1, mit Ausnahme der Profile MINIMUM und BASIC-WL
Grundlage ist die europäische Normenreihe EN 16931.
Der wesentliche Unterschied liegt also nicht darin, ob eine Rechnung elektronisch verschickt wird. Entscheidend ist, ob die darin enthaltenen Rechnungsdaten strukturiert vorliegen und von Software verarbeitet werden können.
Eine per E-Mail verschickte PDF-Datei ist elektronisch versendet, aber steuerrechtlich grundsätzlich nur eine sogenannte sonstige Rechnung.
Seit 2025: E-Rechnungen empfangen können
Eine wichtige Verpflichtung gilt bereits heute: Seit dem 1. Januar 2025 müssen inländische Unternehmen E-Rechnungen empfangen können.
Dafür reicht nach Angaben des Bundesfinanzministeriums grundsätzlich bereits ein E-Mail-Postfach aus. Das bedeutet allerdings noch nicht, dass ein moderner Rechnungsprozess damit vollständig umgesetzt ist.
In der Praxis stellen sich deshalb schon beim reinen Empfang mehrere Fragen:
- Wird eine eingehende E-Rechnung überhaupt als solche erkannt?
- Lassen sich die strukturierten Daten für die sachliche und rechnerische Prüfung lesbar darstellen?
- Wird die Originaldatei unverändert und über die gesetzliche Aufbewahrungsfrist hinweg archiviert?
Was danach kommt, ist eine organisatorische Entscheidung jedes Betriebs: Wer prüft die Rechnung, wer gibt sie frei, wie kommt sie zur Buchhaltung, und wie wird sie dem passenden Lieferanten und Vorgang zugeordnet?
Gerade der letzte Punkt ist anspruchsvoller, als es zunächst wirkt. Eine Ersatzteilrechnung entsteht im Betrieb nicht isoliert, sondern gehört zu einer Bestellung, zu einer Lieferung und häufig zu konkreten Reparaturaufträgen. Eine vollautomatische Übernahme empfangener E-Rechnungen als Eingangsrechnung in die Warenwirtschaft setzt deshalb voraus, dass Rechnungspositionen, Bestellpositionen und Wareneingänge zuverlässig zueinander gefunden werden – inklusive abweichender Artikelnummern, Teilmengen, Nachlieferungen, Rabatten und Frachtkosten. Das ist ein eigenes Thema, das über die reine Empfangspflicht deutlich hinausgeht.
Spätestens wenn regelmäßig Ersatzteil- und Lieferantenrechnungen als E-Rechnung eingehen, wird aus einem reinen E-Mail-Empfang also schnell eine Prozessfrage.
Was ändert sich am 1. Januar 2027?
Bis zum 31. Dezember 2026 dürfen Rechnungsaussteller grundsätzlich noch die Übergangsregelung nutzen und statt einer E-Rechnung beispielsweise eine Papierrechnung oder, mit Zustimmung des Empfängers, eine normale PDF-Rechnung übermitteln.
Ab 1. Januar 2027 ändert sich das.
Unternehmen mit einem Gesamtumsatz von mehr als 800.000 Euro im vergangenen Kalenderjahr können die allgemeine Übergangsregelung dann nicht mehr nutzen.
Für einen Betrieb bedeutet das konkret: Hat er im Jahr 2026 mehr als 800.000 Euro Gesamtumsatz erzielt, müssen die von der E-Rechnungspflicht erfassten inländischen B2B-Umsätze ab dem 01. Januar 2027 grundsätzlich als E-Rechnung abgerechnet werden.
Für kleinere Rechnungsaussteller gibt es noch ein zusätzliches Jahr Übergangszeit.
Und was passiert 2028?
Zum 1. Januar 2028 endet auch diese verlängerte Übergangsregelung. Bei den grundsätzlich von der E-Rechnungspflicht erfassten inländischen B2B-Umsätzen muss dann unabhängig von der 800.000-Euro-Grenze eine E-Rechnung ausgestellt werden. Gesetzliche Ausnahmen z. B. für Kleinunternehmer oder Kleinbetragsrechnungen bleiben bestehen.
Vereinfacht sieht der Zeitplan damit so aus:
- Seit 01.01.2025 müssen Unternehmen E-Rechnungen empfangen können.
- Bis 31.12.2026 können für die Ausstellung grundsätzlich noch die Übergangsregelungen genutzt werden.
- Ab dem 01.01.2027 besteht die E-Rechnungspflicht bei betroffenen B2B-Umsätzen für Rechnungsaussteller mit mehr als 800.000 € Vorjahresumsatz.
- Bis 31.12.2027 können Rechnungsaussteller bis 800.000 € Vorjahresumsatz die verlängerte Übergangsregel nutzen.
- Ab 01.01.2028 gibt es eine grundsätzliche E-Rechnungspflicht bei den erfassten inländischen B2B-Umsätzen unabhängig vom Umsatz.
Der häufig gelesene Satz „Ab 2027 kommt die E-Rechnungspflicht“ ist damit nur teilweise richtig. Ebenso falsch wäre aber die Aussage, kleinere Betriebe müssen sich erst 2028 mit dem Thema beschäftigen. E-Rechnungen empfangen können müssen sie bereits heute.
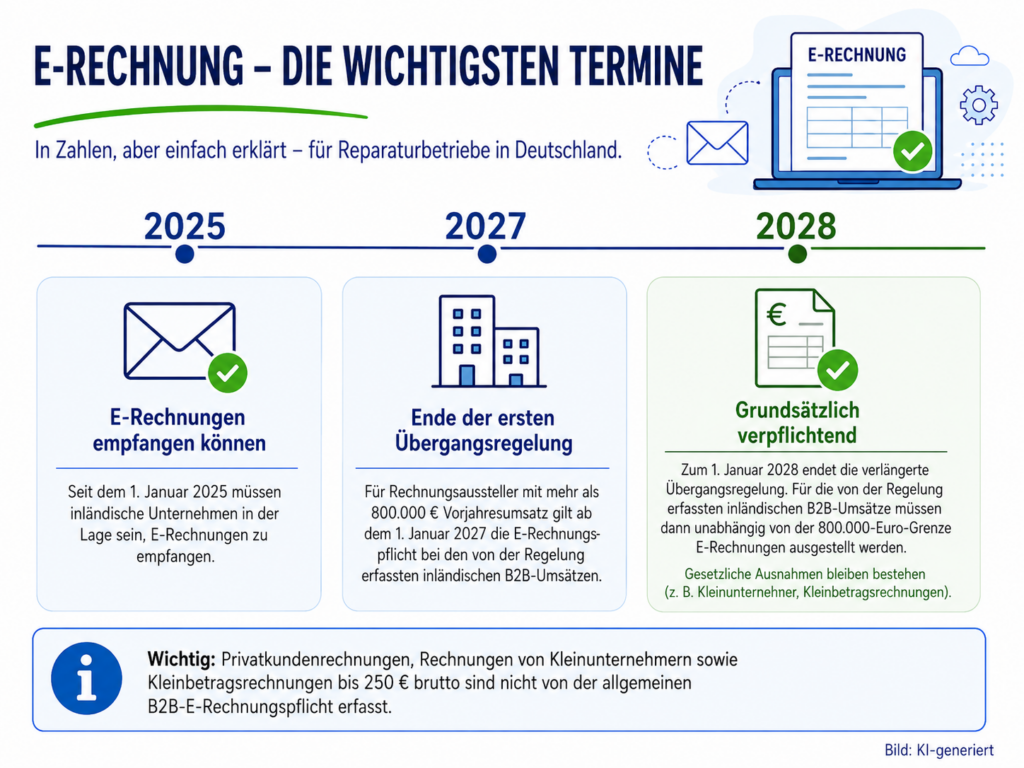
Die E-Rechnung wird stufenweise eingeführt: Empfang seit 2025, Ende der ersten Übergangsfrist 2027 und grundsätzlich verpflichtende B2B-Ausstellung ab 2028.
Warum Reparaturbetriebe genauer hinschauen müssen
Für Reparaturbetriebe ist vor allem die Unterscheidung zwischen B2C und B2B wichtig.
Denn die E-Rechnungspflicht betrifft grundsätzlich Umsätze zwischen inländischen Unternehmern.
Reparatur für einen Privatkunden
Bringt ein privater Kunde seinen Fernseher, sein Smartphone zur Reparatur oder lässt sich das Gerät, wie eine Waschmaschine, zu Hause reparieren, handelt es sich um einen B2C-Umsatz.
Diese Rechnungen sind von der neuen B2B-E-Rechnungspflicht grundsätzlich nicht betroffen.
Ein Reparaturbetrieb kann seinem privaten Kunden also weiterhin eine normale Rechnung ausstellen.
Reparatur für ein Unternehmen
Anders sieht es aus, wenn der Auftraggeber selbst Unternehmer ist.
Wird beispielsweise ein Gerät für ein Unternehmen repariert und die Leistung diesem Unternehmen in Rechnung gestellt, kann die E-Rechnungspflicht greifen.
Abrechnung mit Herstellern und Servicepartnern
Besonders relevant wird das Thema für Reparaturbetriebe, die im Auftrag von Herstellern, Versicherern, Serviceorganisationen oder anderen gewerblichen Partnern arbeiten.
Hier gibt es häufig zahlreiche Aufträge und entsprechend viele Abrechnungen zwischen Unternehmen. Genau bei diesen Prozessen kann eine strukturierte E-Rechnung ihre Vorteile ausspielen: Rechnungsinformationen müssen nicht mehr erneut manuell erfasst werden und können direkt zwischen den beteiligten Systemen verarbeitet werden.
Entscheidend bleibt allerdings immer der konkrete umsatzsteuerliche Leistungsaustausch. Nicht allein die Bezeichnung „Garantieauftrag“, „Versicherungsfall“ oder „Herstellerauftrag“ entscheidet darüber, wer Rechnungsempfänger ist.
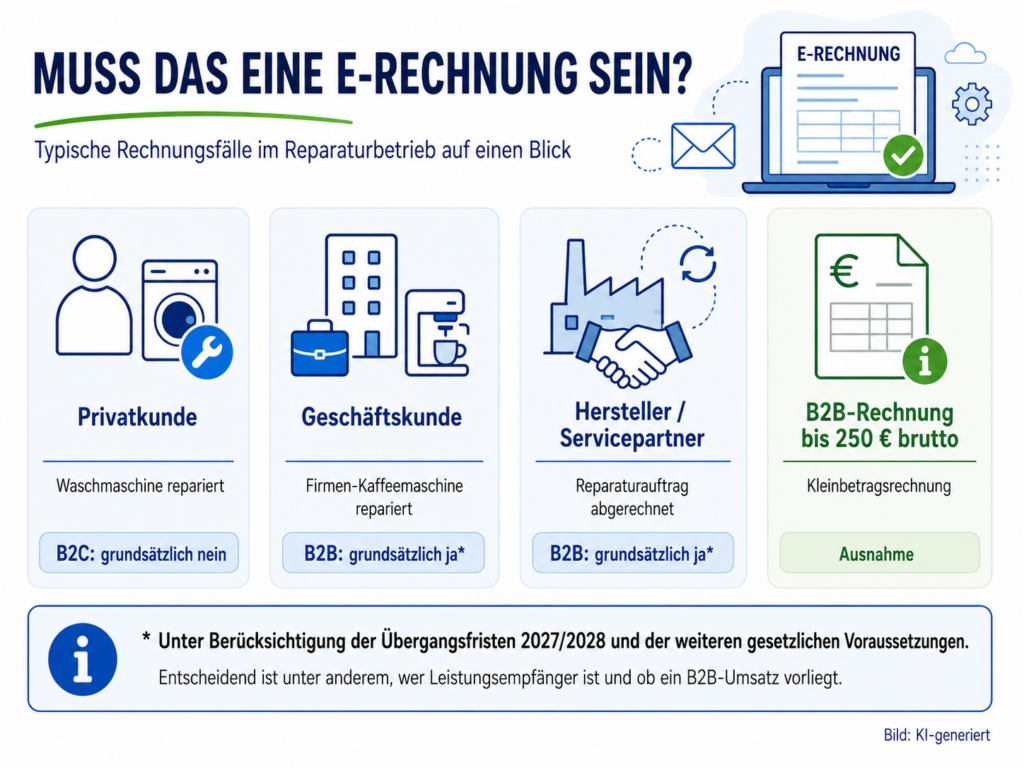
Entscheidend ist nicht die Reparatur selbst, sondern unter anderem, wer Leistungsempfänger ist und ob ein B2B-Umsatz vorliegt.
Auch die 250-Euro-Grenze ist wichtig
Eine weitere Ausnahme wird im Alltag gerne übersehen. Bei Kleinbetragsrechnungen mit einem Gesamtbetrag von höchstens 250 Euro brutto muss grundsätzlich auch nach Ablauf der Übergangsfristen keine E-Rechnung ausgestellt werden.
Für Reparaturbetriebe kann das relevant sein, da viele kleinere Reparaturen unterhalb dieses Betrags liegen können.
Die Ausnahme bedeutet aber nicht, dass Rechnungssoftware das Thema ignorieren kann.
Ein und derselbe Betrieb kann schließlich gleichzeitig Privatkundenrechnungen, B2B-Kleinbetragsrechnungen, größere B2B-Rechnungen, Sammelabrechnungen und Rechnungen an Hersteller oder Serviceorganisationen erstellen.
Das System muss daher erkennen beziehungsweise berücksichtigen können, welcher Rechnungsfall vorliegt.
Auch Kleinunternehmer sind von der Pflicht zur Ausstellung ausgenommen
Eine weitere wichtige Ausnahme betrifft Kleinunternehmer im Sinne des § 19 UStG. Sie müssen auch nach dem Ende der Übergangsfristen grundsätzlich keine E-Rechnungen ausstellen.
E-Rechnungen empfangen können müssen allerdings auch Kleinunternehmer bereits seit dem 01. Januar 2025.
Die 800.000-Euro-Grenze der Übergangsregelung und die Kleinunternehmerregelung dürfen dabei nicht miteinander verwechselt werden. Die Ausnahme für Kleinunternehmer besteht unabhängig von dieser Übergangsfrist.
XRechnung oder ZUGFeRD?
In Deutschland haben sich insbesondere zwei Formate etabliert.
XRechnung
Die XRechnung besteht aus strukturierten XML-Daten. Eine klassische PDF-Darstellung gehört nicht automatisch dazu. Die Rechnung ist damit in erster Linie für die maschinelle Verarbeitung gedacht. Für eine komfortable Anzeige für Menschen wird ein entsprechender Viewer benötigt.
ZUGFeRD
ZUGFeRD kann als hybrides Format verwendet werden. Dabei enthält die Datei neben einer für Menschen lesbaren PDF-Darstellung strukturierte Rechnungsdaten. Wichtig ist dabei: Bei einer E-Rechnung sind die strukturierten Daten führend.
Weichen bei einer hybriden Rechnung der sichtbare PDF-Teil und die strukturierten Daten voneinander ab, sind grundsätzlich die strukturierten Rechnungsdaten entscheidend. Das ist ein wichtiger Unterschied zum klassischen Arbeiten mit PDF-Rechnungen.
Leistungsbeschreibungen bleiben wichtig
Eine strukturierte Rechnung bedeutet nicht, dass künftig nur Rechnungsnummer, Betrag und Umsatzsteuer elektronisch übertragen werden. Die umsatzsteuerlich erforderlichen Pflichtangaben müssen grundsätzlich auch im strukturierten Teil der E-Rechnung enthalten sein.
Gerade bei Reparaturrechnungen ist deshalb eine sinnvolle Leistungsbeschreibung wichtig. Ein weniger sinnvoller Text wäre: „Reparatur laut Auftrag“, aussagekräftiger ist: „Austausch Ablaufpumpe Waschmaschine, Ersatzteil und Arbeitsleistung, Auftrag 123456“.
Zusätzliche Informationen können weiterhin als Anlage mitgegeben werden.
So können beispielsweise Arbeitsberichte, Stundennachweise oder andere ergänzende Unterlagen zusätzlich zur strukturierten E-Rechnung übermittelt werden. Für Reparaturbetriebe ist das besonders praktisch, weil zu einer Rechnung häufig weitere Dokumente gehören.
Wichtig ist aber, dass Anlagen den strukturierten Rechnungsteil nur ergänzen, aber umsatzsteuerlich erforderliche Pflichtangaben grundsätzlich nicht ersetzen können.
Und was ist mit Sammelrechnungen?
Auch Sammelrechnungen bleiben möglich. Mehrere innerhalb eines Kalendermonats ausgeführte Leistungen dürfen grundsätzlich weiterhin in einer Rechnung zusammengefasst werden.
Das ist insbesondere für Servicebetriebe interessant, die für Hersteller oder Serviceorganisationen viele einzelne Reparaturaufträge durchführen und diese regelmäßig gesammelt abrechnen.
Die Einführung der E-Rechnung bedeutet also nicht zwangsläufig, dass jeder Auftrag einzeln fakturiert werden muss.
Wie müssen E-Rechnungen aufbewahrt werden?
Eine E-Rechnung einfach auszudrucken oder lediglich den sichtbaren PDF-Teil abzulegen, ist keine gute Lösung. Nach den steuerlichen Vorgaben muss zumindest der strukturierte Teil der E-Rechnung in seiner ursprünglichen Form und unversehrt aufbewahrt werden.
Für Rechnungen gilt umsatzsteuerlich grundsätzlich eine Aufbewahrungsfrist von acht Jahren.
Bei einem hybriden Format wie ZUGFeRD kommt es deshalb insbesondere auf die strukturierten Daten an. Enthält der zusätzliche PDF-Teil steuerlich relevante Informationen, die nicht im strukturierten Teil vorhanden sind, können auch diese aufbewahrungspflichtig sein.
E-Rechnung ist mehr als ein neues Dateiformat
Technisch wäre es relativ einfach, eine XML-Datei zu erzeugen. Für einen Reparaturbetrieb liegt die eigentliche Herausforderung aber an einer anderen Stelle: Die E-Rechnung sollte Teil des gesamten Reparaturprozesses sein.
Idealerweise entsteht die Rechnung aus den ohnehin vorhandenen Daten:
Auftrag → Kunde → Gerät → Leistungen → Ersatzteile → Rechnung → Versand → Buchhaltung
Wenn dieselben Daten für die Rechnung anschließend erneut in ein anderes Programm übertragen werden müssen, entsteht wieder genau der Medienbruch, den die E-Rechnung eigentlich vermeiden soll.
Interessant wird es daher, wenn Reparaturverwaltung, Warenwirtschaft und Fakturierung miteinander verbunden sind.
Was Reparaturbetriebe jetzt prüfen sollten
Bis 2027 beziehungsweise 2028 scheint noch etwas Zeit zu sein. Für die technische Umsetzung ist das Thema aber inzwischen konkret genug.
Reparaturbetriebe sollten deshalb insbesondere prüfen:
- Kann unsere Software E-Rechnungen empfangen?
- Kann sie strukturierte Rechnungsdaten darstellen und verarbeiten?
- Kann sie künftig E-Rechnungen aus den vorhandenen Auftragsdaten erzeugen?
- Welche Formate werden unterstützt?
- Wie werden Eingangs- und Ausgangsrechnungen archiviert?
- Wie unterscheidet das System zwischen B2C- und B2B-Rechnungen?
- Wie werden Anlagen wie Arbeitsberichte oder Leistungsnachweise mitgegeben?
- Was passiert bei Gutschriften, Korrekturen und Sammelabrechnungen?
- Wie gelangen die Rechnungsdaten anschließend in die Buchhaltung?
Gerade der letzte Punkt ist wichtig.
Die E-Rechnung sollte nicht als isolierte Zusatzfunktion betrachtet werden. Sie ist vielmehr ein weiterer Schritt hin zu einem durchgängigen digitalen Prozess.
Was bedeutet das für DAISY-Anwender?
Für DAISY-Anwender ist die technische Grundlage für die kommenden Anforderungen bereits vorhanden.
Mit DAISY lassen sich E-Rechnungen direkt aus dem Reparatur- und Abrechnungsprozess heraus erstellen. Unterstützt werden sowohl ZUGFeRD als auch XRechnung.
Die Rechnungen können in einem strukturierten elektronischen Format erzeugt, digital versendet, übersichtlich visualisiert und auf technische Formatkonformität sowie geltende Geschäftsregeln geprüft werden.
Damit unterstützt DAISY Betriebe dabei, die Anforderungen an elektronische Rechnungsprozesse umzusetzen, ohne Rechnungsdaten noch einmal manuell in einem separaten System erfassen zu müssen.
Gerade im Reparaturbetrieb ist das ein Vorteil, denn die benötigten Informationen liegen bereits während der Auftragsbearbeitung in DAISY vor: vom Kunden und Gerät über Arbeitsleistungen und Ersatzteile bis zur fertigen Abrechnung.
So entsteht ein durchgängiger Prozess: Auftrag → Leistung → Ersatzteile → Rechnung → E-Rechnung → Versand
Das gilt nicht nur für klassische Geschäftskunden. Auch bei der Abrechnung mit Herstellern, Servicepartnern oder öffentlichen Auftraggebern können die benötigten E-Rechnungsformate direkt aus DAISY heraus erzeugt werden.
Für Rechnungen an öffentliche Auftraggeber gelten daneben eigene B2G-Vorgaben, die je nach Auftraggeber und Verwaltungsebene zusätzlich zu beachten sind.
Der Vorteil liegt damit nicht nur darin, die gesetzlichen Anforderungen zu erfüllen. Digitale Rechnungsprozesse reduzieren gleichzeitig manuelle Arbeit, vermeiden Medienbrüche und können gegenüber dem klassischen Rechnungsversand auch Porto und Bearbeitungsaufwand sparen.
Fazit: 2027 wird es für viele ernst, 2028 endet die letzte allgemeine Übergangsfrist.
Die E-Rechnung kommt nicht erst 2027. Ein Teil der Verpflichtungen gilt bereits seit dem 1. Januar 2025. Für die Ausstellung von Rechnungen werden jedoch die nächsten beiden Jahre entscheidend:
Ab 2027 endet die allgemeine Übergangsfrist. Rechnungsaussteller mit mehr als 800.000 Euro Vorjahresumsatz müssen bei den betroffenen inländischen B2B-Umsätzen grundsätzlich E-Rechnungen erstellen.
Ab 2028 fällt auch die verlängerte Übergangsfrist für kleinere Rechnungsaussteller weg.
Für Reparaturbetriebe bedeutet das allerdings nicht, dass künftig jede Reparaturrechnung als E-Rechnung ausgestellt werden muss. Die Pflicht gilt auch ab 2028 nicht für jede Reparaturrechnung. Insbesondere Privatkundenrechnungen sowie Rechnungen von Kleinunternehmern sind nicht von der allgemeinen B2B-E-Rechnungspflicht erfasst. Für Kleinbetragsrechnungen bis 250 Euro besteht ebenfalls eine Ausnahme.
Die entscheidende Frage lautet deshalb weniger: „Kann meine Software eine E-Rechnung erzeugen?“ Sondern: „Kann mein gesamter Rechnungsprozess mit E-Rechnungen umgehen – vom Auftrag bis zur Buchhaltung?“
Wer das frühzeitig klärt, muss 2027 oder 2028 nicht hektisch ein neues Dateiformat einführen, sondern hat den Rechnungsprozess bereits als Teil seiner digitalen Abläufe organisiert.
Hinweis: Dieser Beitrag gibt den Rechts- und Informationsstand September 2026 wieder und stellt keine Steuer- oder Rechtsberatung dar.